
Kiểm tra công nợ khi học kế toán: bắt đầu từ ba bảng đối chiếu
Đối chiếu công nợ theo đối tượng, chứng từ và kỳ để tìm nguyên nhân chênh lệch trước khi điều chỉnh số liệu.
Lập danh sách khách hàng và nhà cung cấp với mã duy nhất. Tách số dư đầu kỳ, phát sinh tăng, phát sinh giảm và số dư cuối kỳ. Không gộp các đối tượng chỉ vì tên gần giống nhau.
Khi tổng số không khớp, lọc theo ngày và số chứng từ. Kiểm tra các khoản ghi trùng, bỏ sót hoặc chọn sai mã đối tượng. Dùng dữ liệu bài tập và ghi lại căn cứ trước khi sửa.
Một chứng từ ghi vào kỳ khác có thể làm chênh lệch bảng theo dõi dù tổng cả năm vẫn giống nhau. So sánh cùng phạm vi thời gian và cùng nguyên tắc lấy số liệu trước khi kết luận có lỗi.
Tạo nhật ký lỗi gồm số chứng từ, chênh lệch, nguyên nhân và cách kiểm tra lại. Mục tiêu của bài tập không chỉ là ra số đúng mà còn là giải thích được vì sao số đã đúng.
Xem lộ trình thực hành liên quan hoặc trao đổi mục tiêu học.
Thực hành theo một tình huống cụ thể, tự kiểm tra kết quả và ghi lại những điểm cần làm rõ.
Gợi ý thực hành
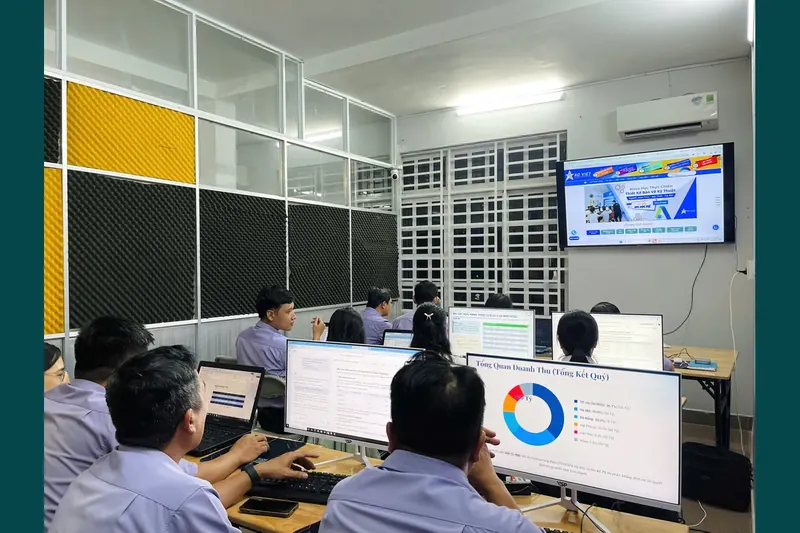
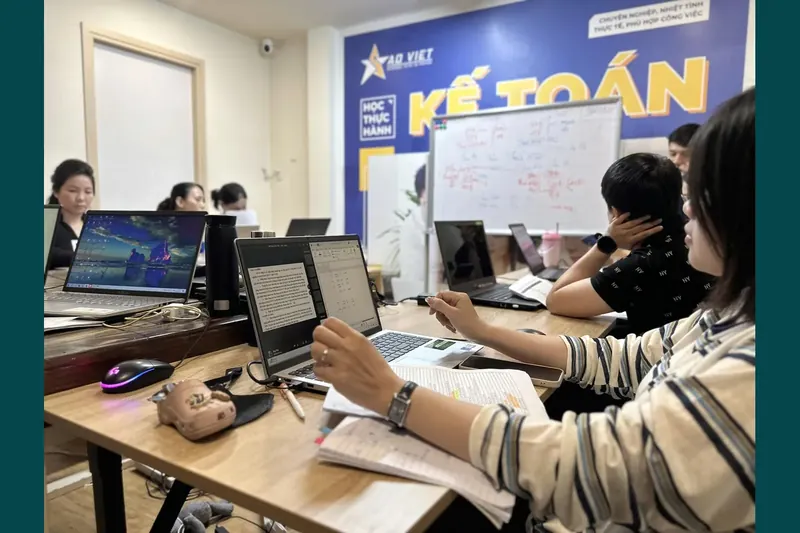
Đọc chứng từ, giải thích cách xử lý và đối chiếu số liệu là các bước cần đi cùng nhau. Bạn có thể trao đổi nền tảng và mục tiêu để chọn lộ trình thực hành phù hợp.
Mời bạn để lại câu hỏi hoặc chia sẻ cảm nhận bên dưới.
Bình luận
Bạn có câu hỏi hoặc kinh nghiệm muốn chia sẻ? Hãy để lại bình luận.